Me chocó un carro con placas de México en Texas: ¿quién paga?
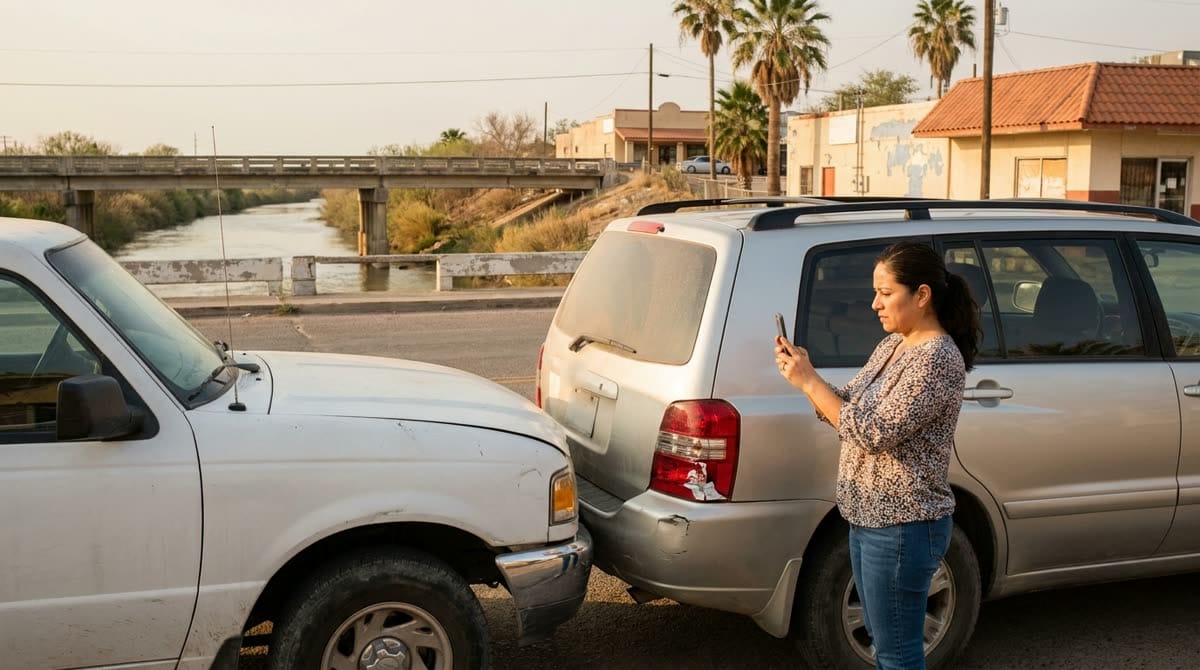
Si un conductor con placas de México te choca en Texas, paga su seguro solo si su póliza cubre manejar en Estados Unidos: muchas pólizas mexicanas no lo cubren. En la escena, llama a la policía y fotografía la póliza completa. Si no tiene cobertura válida, tu propia cobertura de conductor sin seguro (UM/UIM) y tu PIP pueden pagar tus gastos médicos y salarios. Además, puedes demandar al conductor en Texas aunque viva en México.
En Eagle Pass, Laredo o Del Rio, cruzar el puente para hacer mandados, trabajar o visitar a la familia es parte de la vida diaria, y eso significa que en las calles de la frontera siempre hay carros con placas de Coahuila, Nuevo León o Tamaulipas. La gran mayoría maneja con cuidado. Pero cuando uno de esos carros te choca, la pregunta que sigue es distinta a la de un choque normal: ¿su seguro mexicano sirve aquí, y si no, quién te paga?
La respuesta depende de una sola cosa que casi nadie revisa en la escena: qué dice exactamente la póliza del otro conductor. Aquí te explicamos cómo leerla, qué hacer en los primeros minutos y de dónde puede salir el dinero aunque su seguro no responda.
¿El seguro mexicano sirve en Texas?
Muchas veces no. La mayoría de las pólizas de auto que se venden en México cubren solo dentro de México. Algunas pólizas más completas incluyen una cobertura de responsabilidad civil en Estados Unidos, y también existen seguros de turista que se compran por días para cruzar. Si la póliza del otro conductor incluye esa cobertura, su aseguradora tiene que responder por lo que causó. Si no la incluye, la póliza no le sirve de nada en un choque en Texas, aunque esté vigente.
La ley de Texas exige que todo vehículo que circula por sus calles tenga responsabilidad financiera, sin importar de dónde sean las placas o la licencia. Un conductor que maneja en Texas sin una cobertura válida aquí está circulando sin seguro, y para efectos de tu reclamo se trata como un conductor sin seguro.
Pide ver la póliza del otro conductor y tómale foto a todas las hojas. Busca si dice algo como 'responsabilidad civil en Estados Unidos', 'USA' o 'extensión de cobertura'. Fotografía también el nombre de la aseguradora, el número de póliza, las fechas de vigencia, su licencia y las placas. Esa información es la que decide por dónde va tu reclamo.
Qué hacer en la escena del choque
- 1Llama al 911, aunque el choque parezca leve. El reporte policial deja constancia de quién es el otro conductor, su domicilio y qué seguro presentó. En un caso con un conductor que vive en otro país, ese reporte vale todavía más.
- 2No aceptes arreglarlo con dinero en efectivo ahí mismo. Es una oferta común. Cubre la defensa de hoy, pero no las lesiones que aparecen días después, y no deja ningún registro.
- 3Toma fotos de los dos vehículos, las placas, la licencia del conductor, la póliza completa y el lugar.
- 4Pide datos de testigos. Si el conductor después dice otra versión, un testigo local pesa mucho.
- 5Atiéndete ese mismo día o al siguiente. El dolor de cuello y espalda suele aparecer horas después.
- 6Avísale a tu propia aseguradora pronto. Si el otro no tiene cobertura válida, tu póliza es la que va a responder, y casi todas piden aviso rápido.
Si su seguro no responde: de dónde sale el dinero
Que el otro conductor no tenga un seguro válido aquí no te deja sin opciones. En Texas hay tres fuentes que conviene revisar, y muchas personas tienen dos de ellas sin saberlo:
- Tu cobertura de conductor sin seguro o con seguro insuficiente (UM/UIM). Es justo para este caso: paga lo que el conductor responsable debería haber pagado, incluyendo gastos médicos, salarios perdidos y dolor y sufrimiento. En Texas, tu aseguradora tiene que ofrecértela, y solo no la tienes si la rechazaste por escrito.
- Tu PIP (protección contra lesiones personales). Paga gastos médicos y una parte de tus salarios perdidos sin importar quién tuvo la culpa, y cubre también a tus pasajeros. Igual que la UM, viene incluida a menos que la hayas rechazado por escrito.
- Tu cobertura de choque (collision), si la tienes, para reparar tu carro mientras se resuelve el resto.
No esperes a que se arregle lo del seguro para atenderte. En Ruiz & Associates te conectamos con doctores que te atienden ahora y cobran hasta el final de tu caso. Así no dejas pasar días sin tratamiento, que es justo lo que la aseguradora usaría después para decir que no estabas tan lastimado.
¿Puedo demandar a alguien que vive en México?
Sí. Cuando un conductor que no vive en Texas tiene un choque aquí, la ley de Texas permite demandarlo en las cortes de Texas, y existe un procedimiento especial para notificarle la demanda aunque esté fuera del estado. El caso se lleva aquí porque el choque fue aquí.
Lo difícil no suele ser demandar, sino cobrar. Si el conductor no tiene seguro válido y sus bienes están en México, hacer efectiva una sentencia allá es lento y no siempre posible. Por eso, en la práctica, en estos casos lo que más pesa es identificar todas las coberturas: la del otro si existe, la tuya, y la de cualquier empresa involucrada.
¿Y si era un tráiler o un camión de una empresa mexicana?
Cambia mucho. Las empresas de transporte de México que cruzan con carga a Estados Unidos tienen que traer un seguro válido aquí, ya sea por viaje o anual, según qué tan lejos de la frontera operen. Y cuando el chofer va trabajando, la empresa responde por él. Eso significa que, en un choque con un camión comercial mexicano, normalmente sí hay una aseguradora a quién reclamar, con límites mucho más altos que los de un carro particular.
Si te chocó un tráiler o un camión de trabajo, fotografía el nombre de la compañía en la puerta, el número USDOT y el número económico de la unidad. Con eso se identifica quién responde.
Errores que más vemos en estos casos
- Aceptar efectivo en la escena y no llamar a la policía.
- Tomar foto solo de la tarjeta del seguro, sin la póliza que dice dónde cubre.
- No avisar a la propia aseguradora porque 'la culpa fue del otro'.
- Dejar pasar días sin atención médica.
- Firmar papeles de la aseguradora del otro conductor sin saber qué se está liberando.
¿Cuánto tiempo tengo?
En Texas tienes, por regla general, dos años desde la fecha del choque para demandar por lesiones. Pero en estos casos conviene moverse en días, no en meses: el otro conductor puede regresar a México y cambiar de domicilio, y tu propia póliza normalmente exige que le avises pronto para poder usar tu cobertura de conductor sin seguro.
Cómo te ayudamos en Ruiz & Associates
Llevamos más de 30 años trabajando en la frontera, en Eagle Pass, Del Rio, Laredo, Carrizo Springs y todo el suroeste de Texas, y los choques con conductores de México son parte de nuestro día a día. Revisamos la póliza del otro conductor, encontramos tus propias coberturas, reclamamos a la empresa si fue un vehículo de trabajo y peleamos con tu aseguradora si te quiere pagar menos de lo justo. Hablamos español, contestamos personalmente y trabajamos por contingencia: no pagas nada a menos que ganemos tu caso. La consulta es gratis y confidencial.
Preguntas frecuentes
¿El seguro mexicano del otro conductor tiene que pagarme?+
Solo si su póliza incluye cobertura de responsabilidad civil en Estados Unidos. Muchas pólizas mexicanas cubren solo en México. Por eso hay que fotografiar la póliza completa en la escena.
El conductor no tenía seguro válido en Texas. ¿Me quedo sin nada?+
No necesariamente. Tu cobertura de conductor sin seguro (UM/UIM) y tu PIP pueden pagar tus gastos médicos, tus salarios perdidos y más. En Texas vienen incluidas a menos que las hayas rechazado por escrito.
¿Puedo demandar a un conductor que vive en México?+
Sí, en las cortes de Texas, porque el choque ocurrió aquí. Lo difícil suele ser cobrar si no tiene seguro ni bienes en Estados Unidos, por eso importa revisar todas las coberturas.
El otro conductor me ofreció efectivo para no llamar a la policía. ¿Acepto?+
Mejor no. El efectivo cubre poco y no deja registro. Sin reporte policial es más difícil probar quién tuvo la culpa y reclamar después si aparecen lesiones.
Me chocó un tráiler de una empresa mexicana. ¿Hay seguro?+
Normalmente sí. Las empresas de transporte que cruzan con carga deben traer seguro válido en Estados Unidos, y la empresa responde por su chofer. Fotografía el nombre de la compañía y el número USDOT.
¿Es tu caso? Te lo explicamos a fondo
Cada ciudad tiene sus propias carreteras, hospitales y tribunales. Si tu accidente fue en alguna de estas, ahí te explicamos qué aplica en tu zona:
¿Tuviste un accidente? Cuéntanos qué pasó.
Consulta gratis y confidencial. No pagas nada hasta ganar. Equipo bilingüe disponible 7 días a la semana.
Este artículo es solo para fines informativos y no constituye asesoramiento legal. Cada caso es diferente; los resultados pasados no garantizan resultados futuros. Leer este contenido no crea una relación abogado-cliente.